Créditos hipotecarios UVA: guía completa para el conurbano
Los créditos hipotecarios UVA son una de las principales herramientas de financiación disponibles para quienes quieren comprar una propiedad en Argentina pero no cuentan con el capital suficiente para pagarla al contado. Para quienes buscan una vivienda en la Zona Sur del Gran Buenos Aires, comprender cómo funciona este sistema es especialmente importante, ya que permite evaluar propiedades que de otra manera podrían quedar fuera del presupuesto disponible.
Sin embargo, un crédito hipotecario UVA no debe analizarse solamente a partir del valor de la primera cuota. Se trata de una financiación de largo plazo en la que tanto el capital adeudado como las cuotas están vinculados a la evolución de la Unidad de Valor Adquisitivo (UVA). Por eso, antes de solicitarlo es fundamental entender cómo se actualiza la deuda, qué factores determinan la cuota, cuánto dinero es necesario aportar inicialmente y qué riesgos existen si los ingresos evolucionan de manera diferente a la inflación.
En esta guía explicamos qué son las UVA, cómo funcionan los créditos hipotecarios ajustados por este sistema, cuáles suelen ser sus requisitos, qué gastos hay que considerar y qué aspectos conviene analizar antes de utilizarlos para comprar una propiedad en la Zona Sur del GBA.
¿Qué son las UVA?
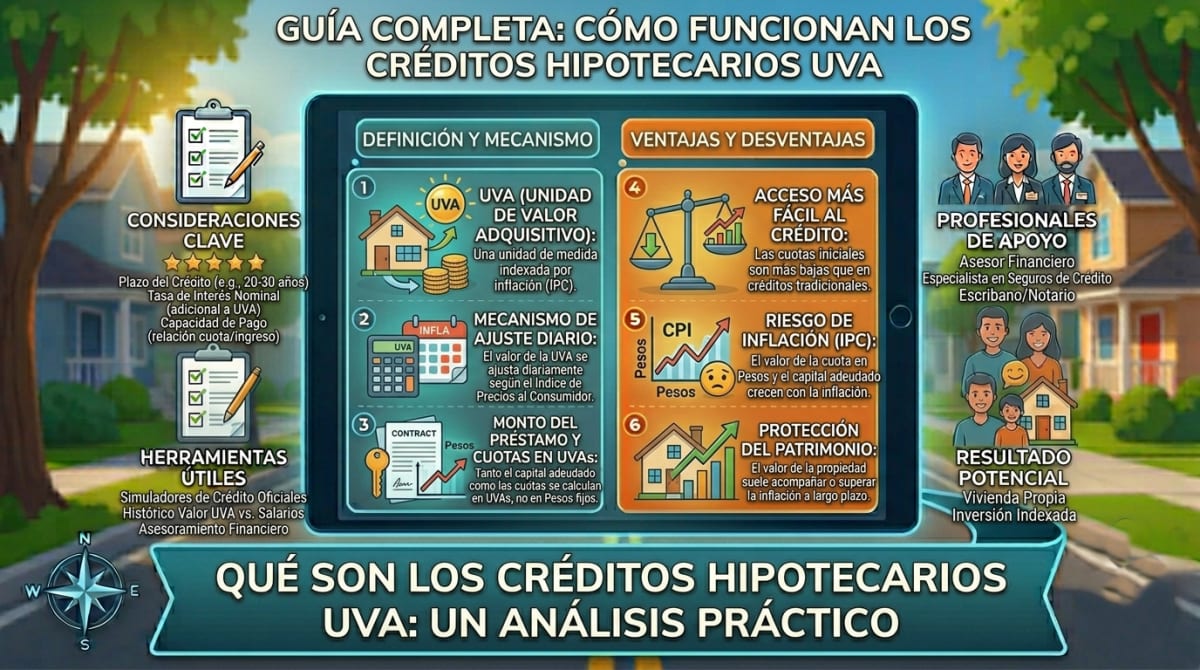
Las UVA (Unidades de Valor Adquisitivo) son unidades de cuenta creadas por el Banco Central de la República Argentina. Su valor se actualiza diariamente de acuerdo con la evolución del CER (Coeficiente de Estabilización de Referencia), que está relacionado con la evolución de los precios.
La característica fundamental de un crédito UVA es que el préstamo no se mantiene constante en pesos durante toda su duración. El capital se expresa en UVA y, al momento de pagar cada cuota, esa cantidad de UVA se convierte a pesos utilizando el valor vigente de la unidad.
Por ejemplo, si al momento de obtener el préstamo una persona recibe una determinada cantidad de UVA, seguirá debiendo esa cantidad de unidades menos las que vaya amortizando con cada cuota. El valor en pesos de esas unidades, en cambio, puede aumentar con el tiempo.
Por este motivo, hablar simplemente de "cuánto dinero se debe" puede resultar engañoso en un crédito UVA. Es necesario observar simultáneamente el saldo de deuda en UVA, su equivalente en pesos y la evolución de los ingresos del titular del crédito.
¿Cómo funcionan los créditos UVA?
Cuando una persona obtiene un crédito hipotecario UVA, el monto otorgado se convierte a UVA utilizando el valor correspondiente al día de la operación. A partir de ese momento, la deuda queda expresada en esa unidad.
Las cuotas también se calculan en UVA. La cantidad de UVA correspondiente a cada cuota depende del sistema de amortización, la tasa de interés y el plazo elegido. Al momento de pagar, las UVA se convierten nuevamente a pesos utilizando su valor vigente.
Esto genera una diferencia importante respecto de un crédito tradicional a tasa fija en pesos. En un préstamo de este tipo, la cuota inicial puede ser considerablemente más baja porque el capital y las cuotas se actualizan mediante la UVA y la tasa de interés suele ser menor que la de una financiación tradicional a tasa fija.
La contrapartida es que la cuota expresada en pesos no permanece necesariamente constante. Si el valor de la UVA aumenta, también aumenta en pesos el importe necesario para pagar una determinada cantidad de unidades.
Un ejemplo sencillo
Supongamos, únicamente a modo ilustrativo, que una cuota mensual equivale a 500 UVA. Si cada UVA tuviera inicialmente un determinado valor en pesos, la cuota se calcularía multiplicando 500 por ese valor.
Si meses después el valor de la UVA aumentara, la misma cuota de 500 UVA pasaría a representar una cantidad mayor de pesos. Esto no significa necesariamente que el banco esté aumentando arbitrariamente la cuota: es consecuencia del mecanismo de actualización establecido para este tipo de financiación.
Por eso, al analizar un crédito UVA es más importante entender la relación entre la evolución de la cuota y la evolución de los ingresos que mirar solamente el valor de la primera cuota.
¿Qué ocurre con el capital adeudado?
Uno de los aspectos que más dudas genera en los créditos UVA es la evolución del capital. Como la deuda está expresada en UVA, su equivalente en pesos aumenta cuando aumenta el valor de esa unidad.
Esto puede generar la sensación de que la deuda "no baja" durante los primeros años. En realidad, es necesario diferenciar entre la cantidad de UVA adeudadas y su equivalente monetario en pesos.
Con cada cuota se amortiza una parte del capital, pero simultáneamente el valor de la UVA puede aumentar. En períodos de inflación elevada, el aumento del valor de la unidad puede ser superior al ritmo al que se reduce el saldo de capital en UVA. Como resultado, la deuda expresada en pesos puede mantenerse elevada o incluso aumentar durante determinados períodos.
Esta característica es uno de los principales elementos que hay que comprender antes de asumir una financiación UVA a largo plazo.
Tasa de interés y costo del crédito
El hecho de que un crédito sea UVA no significa que sea un préstamo sin intereses. Además de la actualización del capital mediante la UVA, el banco aplica una tasa de interés determinada en las condiciones del crédito.
Por eso, para comparar diferentes propuestas no alcanza con mirar solamente la tasa nominal. También es necesario analizar el costo financiero total, los seguros, las comisiones, los gastos administrativos y cualquier otro concepto asociado al préstamo.
Dos créditos con tasas aparentemente similares pueden terminar teniendo costos diferentes si sus condiciones adicionales no son iguales.
¿Qué porcentaje de la propiedad financia el banco?
Los bancos no necesariamente financian el 100% del valor de una propiedad. El porcentaje máximo depende de las condiciones de cada línea hipotecaria y de la situación del solicitante.
Esto significa que quien compra una propiedad mediante un crédito hipotecario necesita contar previamente con una parte del capital. A ese dinero hay que agregarle los gastos propios de la operación inmobiliaria.
Por ejemplo, si una propiedad tiene un determinado valor y el banco financia solamente una parte, el comprador deberá cubrir la diferencia con fondos propios. Además, deberá contemplar gastos relacionados con la escritura, impuestos, certificaciones, tasaciones, comisiones y otros conceptos que correspondan a la operación.
Por esta razón, antes de comenzar a buscar propiedades conviene determinar primero cuánto capital propio se tiene disponible y cuál sería aproximadamente el monto máximo que podría financiarse.
Requisitos para acceder a un crédito UVA
Los requisitos dependen de cada banco y de las condiciones de la línea de crédito vigente, pero generalmente las entidades analizan varios aspectos de la situación financiera del solicitante.
- Ingresos demostrables: el banco necesita comprobar que el solicitante cuenta con ingresos suficientes para afrontar las cuotas.
- Relación cuota-ingreso: las entidades suelen establecer un límite sobre qué porcentaje de los ingresos puede destinarse al pago de la cuota inicial.
- Antigüedad laboral: puede requerirse una determinada permanencia en el empleo o actividad económica.
- Historial crediticio: se analiza el comportamiento financiero y la existencia de deudas o antecedentes negativos.
- Edad: puede existir una edad máxima al momento de finalizar el crédito, dependiendo del banco y de la línea disponible.
- Documentación: se solicita documentación personal, laboral y financiera para verificar la capacidad de pago.
Los requisitos concretos pueden cambiar con el tiempo, por lo que siempre es necesario consultar las condiciones vigentes directamente con la entidad financiera antes de tomar una decisión.
La importancia de la relación cuota-ingreso
Uno de los conceptos más importantes al evaluar un crédito hipotecario es la relación entre la cuota y los ingresos del solicitante.
Que el banco apruebe una determinada cuota no significa necesariamente que esa cuota sea cómoda para el presupuesto familiar. La evaluación bancaria se realiza utilizando criterios específicos, mientras que cada familia tiene gastos y obligaciones diferentes.
Además, en un crédito UVA hay que considerar que la cuota en pesos puede aumentar con el tiempo. Por eso, es recomendable analizar no solamente si se puede pagar la primera cuota, sino también qué ocurriría si la cuota aumentara significativamente durante los años siguientes.
Una situación financiera que resulta cómoda al comienzo puede volverse más exigente si los ingresos familiares no acompañan la evolución de la inflación.
Ventajas de los créditos UVA
A pesar de sus riesgos, los créditos hipotecarios UVA tienen características que pueden resultar atractivas para determinados compradores.
- Cuotas iniciales más accesibles: permiten comenzar con una cuota menor que la que podría tener un crédito tradicional en pesos con una tasa fija elevada.
- Plazos extensos: algunos créditos pueden ofrecer períodos de financiación prolongados, lo que permite distribuir el pago a lo largo de muchos años.
- Acceso a la vivienda: permiten comprar una propiedad sin disponer previamente del valor total del inmueble.
- Financiación a largo plazo: el comprador puede transformar una parte importante del precio de la propiedad en un compromiso financiero de largo plazo.
- Posibilidad de aprovechar oportunidades inmobiliarias: disponer de financiación puede permitir acceder a propiedades que no podrían comprarse únicamente con capital propio.
Riesgos a considerar
Los créditos UVA también presentan riesgos que deben ser evaluados antes de firmar un contrato de financiación.
Actualización del capital
El capital está expresado en UVA y, por lo tanto, su equivalente en pesos se actualiza. En períodos de inflación elevada, el saldo expresado en pesos puede aumentar aunque el deudor haya estado pagando regularmente las cuotas.
Cuotas crecientes en pesos
La cuota expresada en pesos puede aumentar a medida que aumenta el valor de la UVA. Esto hace que sea importante evaluar la capacidad futura de pago y no solamente la cuota inicial.
Riesgo de descalce entre ingresos y cuota
Uno de los principales riesgos aparece cuando los ingresos del hogar crecen a un ritmo significativamente inferior al de la cuota. En ese escenario, una cuota que inicialmente representaba una proporción manejable de los ingresos puede comenzar a ocupar una parte cada vez mayor del presupuesto familiar.
Plazo prolongado
Un crédito hipotecario puede extenderse durante décadas. Es imposible conocer con certeza cómo evolucionarán la inflación, los salarios, el mercado laboral y las condiciones económicas durante todo ese período.
Riesgo de venta anticipada
Si el propietario necesita vender la vivienda antes de terminar de pagar el crédito, debe considerar el saldo pendiente y las condiciones establecidas por el banco. La conveniencia económica de vender dependerá de la evolución del valor de la propiedad, del saldo de deuda y de los costos asociados a la operación.
Gastos adicionales que hay que considerar
El precio de la propiedad no es el único dinero que necesita tener disponible una persona que compra mediante un crédito hipotecario.
Dependiendo de la operación pueden existir gastos de escritura, impuestos, honorarios profesionales, comisión inmobiliaria, tasación, certificaciones, seguros y otros costos asociados a la constitución de la hipoteca.
Por eso, antes de reservar una propiedad conviene calcular el presupuesto completo de la operación y no asumir que el dinero aportado por el banco será suficiente para cubrir todas las erogaciones.
¿Qué propiedades pueden comprarse con un crédito UVA?
Las condiciones dependen de cada línea hipotecaria. Los bancos pueden establecer requisitos respecto del destino del inmueble, su situación jurídica, documentación, valuación y características constructivas.
En términos generales, una propiedad destinada a vivienda puede ser elegible si cumple con las condiciones establecidas por la entidad financiera.
Esto hace que no todas las propiedades publicadas en el mercado sean necesariamente aptas para financiar mediante un crédito hipotecario. Antes de avanzar con una reserva o una seña, es importante confirmar que el inmueble pueda ser aceptado por el banco.
Los créditos UVA en la Zona Sur del GBA
Para quienes buscan comprar en la Zona Sur del Gran Buenos Aires, los créditos UVA pueden ampliar considerablemente el universo de propiedades disponibles. Los valores inmobiliarios de localidades como Lomas de Zamora, Banfield, Lanús, Temperley, Adrogué, Monte Grande, Burzaco y otras zonas del sur pueden resultar inferiores a los de muchas áreas de Capital Federal y del corredor norte del GBA.
Esto significa que, para un comprador que cuenta con ingresos suficientes para acceder a financiación, el monto de capital necesario para completar la compra puede ser menor que en mercados inmobiliarios de precios más elevados.
La elección de la localidad también puede modificar significativamente el presupuesto necesario. Una persona que prioriza superficie puede encontrar alternativas diferentes en localidades más residenciales, mientras que quien prioriza cercanía ferroviaria o acceso rápido a Capital puede concentrar su búsqueda en zonas más consolidadas.
Un punto importante: la propiedad debe ser apta para el crédito
Encontrar una propiedad dentro del presupuesto no garantiza que pueda comprarse mediante un crédito UVA. La entidad financiera realiza su propia evaluación del inmueble y puede solicitar una tasación y documentación específica.
Por este motivo, quienes buscan comprar con financiación deberían informar desde el principio a la inmobiliaria que necesitan utilizar un crédito hipotecario. Esto permite filtrar propiedades que puedan ser compatibles con las condiciones del banco y evitar avanzar innecesariamente con inmuebles que después no resulten aptos para la operación.
Cómo comparar diferentes créditos hipotecarios
Antes de elegir un banco, es conveniente comparar las condiciones completas de cada alternativa.
- Tasa de interés: verificar la tasa aplicable al crédito.
- Plazo: comparar cómo cambia la cuota según la duración del préstamo.
- Porcentaje financiado: determinar cuánto del valor de la propiedad puede financiarse.
- Relación cuota-ingreso: comprobar qué ingresos son necesarios para acceder al monto buscado.
- Seguros: revisar qué seguros están incluidos y cuáles generan costos adicionales.
- Gastos de otorgamiento: identificar comisiones, cargos y costos administrativos.
- Condiciones de cancelación anticipada: conocer qué sucede si se quiere cancelar total o parcialmente el préstamo antes del vencimiento.
- Condiciones especiales: algunas líneas pueden ofrecer condiciones diferentes para clientes que cobran sus haberes en el banco.
Comparar solamente la cuota inicial puede llevar a elegir una alternativa que no sea la más conveniente en el largo plazo.
Qué analizar antes de solicitar el crédito
Antes de iniciar el proceso conviene realizar una evaluación realista de la situación financiera familiar.
- Determinar el capital disponible: calcular cuánto dinero propio se puede destinar a la compra.
- Estimar el monto necesario: definir aproximadamente cuánto dinero debería financiarse.
- Calcular una cuota razonable: no utilizar únicamente el máximo que el banco esté dispuesto a prestar.
- Contemplar gastos adicionales: reservar dinero para los costos de compra y constitución de la hipoteca.
- Evaluar escenarios: analizar qué ocurriría si la cuota aumentara y los ingresos no lo hicieran al mismo ritmo.
- Comparar bancos: estudiar más de una propuesta antes de tomar una decisión.
- Revisar la propiedad: confirmar que el inmueble pueda ser aceptado por la entidad financiera.
Errores frecuentes al sacar un crédito UVA
Algunas decisiones pueden aumentar innecesariamente el riesgo financiero de la operación.
Mirar solamente la primera cuota
Una cuota inicial baja puede resultar atractiva, pero no permite conocer por sí sola el costo y el esfuerzo financiero que tendrá el crédito durante los años siguientes.
Solicitar el máximo posible
Que un banco permita acceder a determinado monto no significa que sea recomendable utilizar toda esa capacidad de endeudamiento. Mantener un margen financiero puede ser importante para afrontar aumentos de gastos o períodos de menores ingresos.
No contemplar los gastos de compra
El dinero necesario para adquirir una propiedad es superior al precio publicado. Ignorar los gastos asociados puede generar un faltante de fondos justo en el momento de concretar la operación.
No verificar la documentación de la propiedad
Antes de comprometer dinero, es importante asegurarse de que la propiedad tenga la documentación necesaria y pueda superar tanto el análisis legal como la tasación requerida por la entidad financiera.
Conclusión
Los créditos hipotecarios UVA pueden ser una herramienta útil para acceder a la vivienda propia sin disponer del capital total necesario para comprar una propiedad al contado. Su principal atractivo está en permitir una financiación de largo plazo con cuotas iniciales que pueden resultar más accesibles que las de otras alternativas.
Al mismo tiempo, no deben confundirse con un crédito de cuota fija en pesos. La deuda está expresada en UVA y tanto el saldo equivalente en pesos como las cuotas pueden aumentar con el tiempo. Por eso, la decisión debe basarse en una evaluación completa de los ingresos, el capital disponible, el plazo, la evolución potencial de las cuotas y la capacidad financiera del hogar.
Para quienes buscan comprar en la Zona Sur del GBA, además de comparar las condiciones de los bancos es importante analizar cuidadosamente la propiedad que se pretende adquirir y verificar que sea compatible con los requisitos de financiación.
Las condiciones de los créditos hipotecarios pueden cambiar y cada banco establece sus propios requisitos, tasas, porcentajes de financiación y costos. Antes de asumir un compromiso de largo plazo, consultá las condiciones vigentes directamente con las entidades financieras y, cuando corresponda, buscá asesoramiento profesional independiente.
Un crédito UVA puede convertir el acceso a una vivienda en una posibilidad concreta, pero la decisión no debería tomarse mirando solamente cuánto podés pedir prestado. Lo importante es cuánto podés pagar hoy y, sobre todo, cuánto podrías pagar durante los próximos años.